Банк России рассмотрит вопрос введения стандартизированной схемы ипотечного кредитования
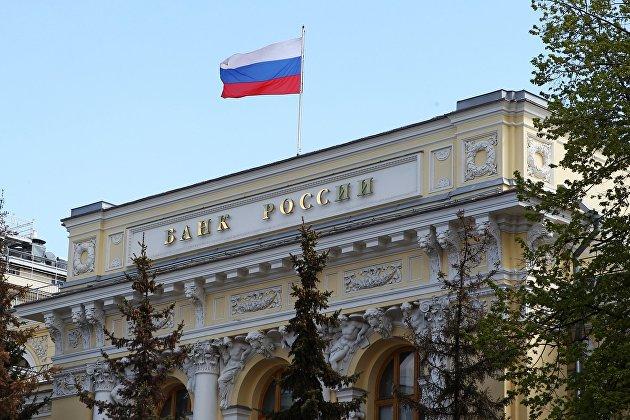
ЦБ РФ рассмотрит вопрос введения стандартизированной схемы ипотечного кредитования, которой не будут присущи риски «нестандартных» практик, говорится в отчете Банка России по итогам доклада для общественных консультаций по ипотеке.
«Мы планируем рассмотреть вопрос введения стандартизированной схемы ипотечного кредитования, которой не будут присущи риски, свойственные «нестандартным» практикам», — сказано в отчете.
В первую очередь это касается ипотечных кредитов по экстремально низким ставкам (вплоть до 0,01%).
МЕРЫ ДЛЯ БАНКОВ
Банк России планирует повысить, вплоть до 50%, уровень резервирования для банков по ипотечным кредитам, полная стоимость которых существенно ниже рыночной, говорится в релизе, опубликованном на сайте регулятора.
«В качестве первоочередного механизма планируется повысить уровень резервирования — вплоть до 50% по кредитам, полная стоимость которых существенно ниже рыночного значения», — сообщил ЦБ по итогам общественного обсуждения программ ипотеки «от застройщиков».
Ранее в феврале Банк России также принял решение повысить с мая надбавки к коэффициентам риска по ипотечным кредитам, чтобы ограничить риски заемщиков и банков.
Теперь регулятор предлагает повысить уровень резервирования на 30 или 50 процентных пунктов по кредитам, полная стоимость (ПСК) которых значительно ниже рыночного уровня. «В качестве индикатора рыночного уровня мы принимаем: для ипотечных кредитов без господдержки — значение доходности облигаций федерального займа со сроком погашения 10 лет (рыночная процентная ставка (РПС)), которое на 01.02.2023 составляло примерно 10,4%», — отметили в ЦБ.
Вместе с этим, для ипотеки с господдержкой за рыночный уровень предлагается принять РПС, уменьшенную на размер возмещения по соответствующим программам, а для ипотечных кредитов с плавающими ставками — ключевую ставку ЦБ, которая действовала на дату их выдачи, добавили в регуляторе.
При этом Банк России не стал использовать среднерыночное значение полной стоимости кредита (ПСК) как один из индикаторов, так как это значение может быть занижено из-за кредитов, которые выдаются в рамках «льготной ипотеки от застройщика» (без комбинирования с программами господдержки). «В перспективе мы рассматриваем возможность исключить такие кредиты из расчета среднерыночной ПСК. Сейчас же для ограничения рисков «льготной ипотеки от застройщика» мы ориентируемся на более объективные индикаторы», — пояснили в ЦБ.
Отмечается также, что общий размер дополнительного резерва будет зависеть от отклонения ПСК от величины соответствующего индикатора — то есть от того, насколько занижена ставка относительно рыночного уровня. Таким образом, если ПСК ниже величины индикатора более чем на половину РПС, то резерв будет начисляться в размере 50%. А если ПСК ниже величины индикатора более чем на одну пятую РПС, но не более чем на половину РПС, то в размере 30%, заключили в ЦБ.
ВОЗМОЖНЫЕ ИЗМЕНЕНИЯ В ЗАКОНЕ
Банк России, при дальнейшем распространении «льготной ипотеки от застройщика» в стране, готов инициировать изменение законодательства, чтобы исключить недобросовестную практику, говорится в докладе регулятора.
«В случае дальнейшего распространения программ «льготной ипотеки от застройщика» мы готовы инициировать изменение законодательства, чтобы исключить недобросовестные практики, приводящие к необоснованному завышению стоимости жилья», — сообщили в регуляторе по итогам общественного обсуждения ипотечных программ «от застройщика».
В октябре Банк России опубликовал доклад для общественных консультаций, в котором обозначил основные риски ипотечных кредитов по экстремально низким ставкам (вплоть до 0,01%). Как пояснял тогда регулятор, такие низкие ставки достигаются за счет того, что в цену квартиры закладывается наценка в размере субсидии, которую застройщик выплачивает банку для компенсации недополученных процентных доходов.
Ранее глава ЦБ РФ Эльвира Набиуллина также заявляла, что ипотека по околонулевой ставке от застройщиков — это маркетинговая акция, которая вводит заемщиков в заблуждение, и пообещала принять меры. Она поясняла, что застройщики, предлагая такие условия, завышают стоимость жилья на 20-30%, и часто переплата из-за этого оказывается даже больше, чем снижение процентов по кредиту.